

Comprar una vivienda en Málaga exige más renta de la que puede asumir un hogar medio
Málaga se encuentra entre las grandes ciudades españolas donde resulta más difícil comprar una vivienda con financiación bancaria. Un nuevo estudio de Tecnocasa y la Universitat Pompeu Fabra sitúa su ratio de acceso hipotecario en el 117,7%, por detrás únicamente de Palma, Madrid y San Sebastián entre las principales ciudades analizadas.
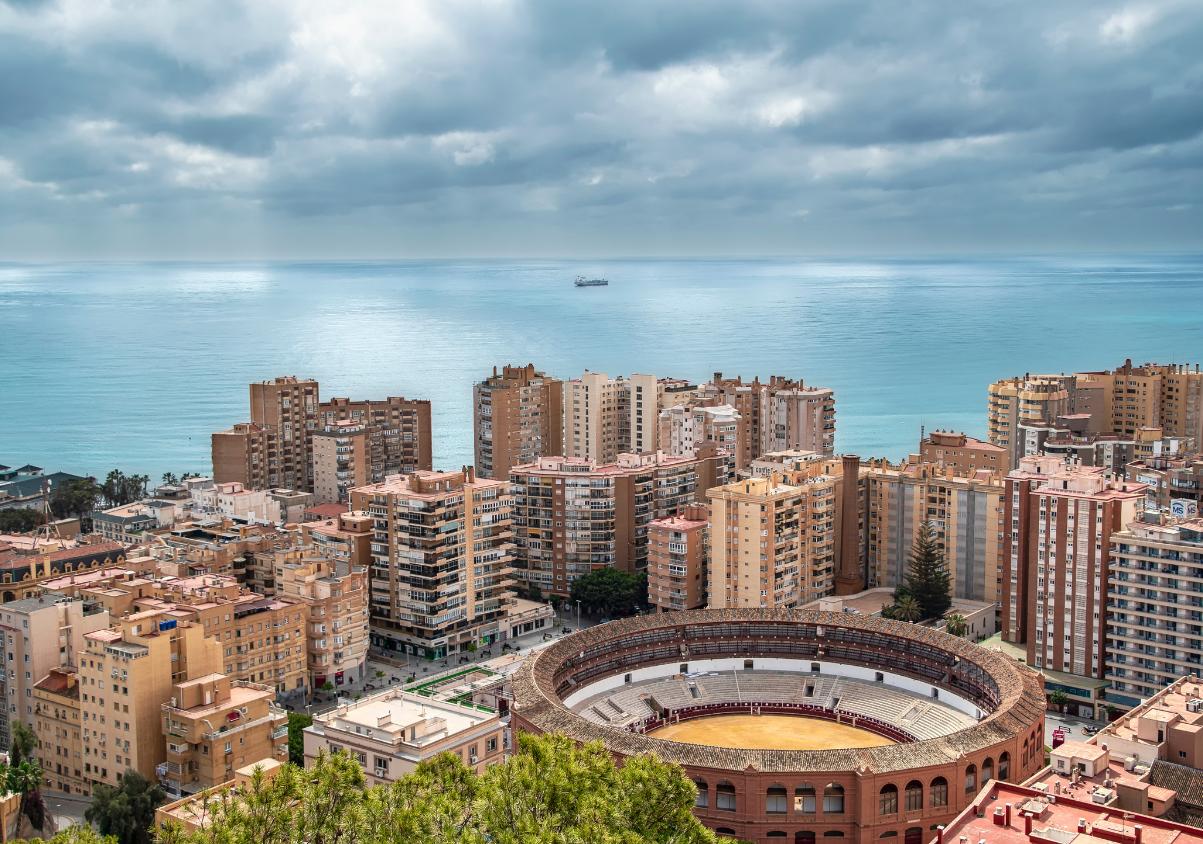
Comprar una vivienda en Málaga mediante una hipoteca se ha convertido en una operación fuera del alcance de un hogar con ingresos medios, según los parámetros habituales de financiación. La subida del precio residencial y la relación entre salarios y coste de los inmuebles han situado a la capital entre los mercados con mayores problemas de accesibilidad de España.
Así lo refleja el estudio Accesibilidad a la compra de vivienda con hipoteca en España en 2026, elaborado por la Cátedra Grupo Tecnocasa–Universitat Pompeu Fabra (UPF).
El informe asigna a Málaga una Ratio de Acceso Hipotecario del 117,7%, una de las cifras más elevadas entre las grandes ciudades españolas.
Por delante aparecen Palma, con un 151,7%; Madrid, con un 139,9%; y San Sebastián, con un 139,8%. Barcelona, con un 115,8%, se encuentra inmediatamente después de Málaga.
¿Qué significa que Málaga tenga una ratio del 117,7%?
El porcentaje no significa que una familia deba destinar literalmente el 117,7% de su sueldo mensual a pagar la hipoteca.
La Cátedra utiliza un indicador denominado Ratio de Acceso Hipotecario (RAH), que compara la renta que necesitaría un hogar para financiar una vivienda con los ingresos medios disponibles de las familias de esa localidad.
Para hacer el cálculo se parte de una hipoteca que cubre el 80% del precio de la vivienda, con devolución a 25 años, y se toma como referencia que la cuota hipotecaria no debería superar aproximadamente el 30% de los ingresos familiares.
Cuando el indicador supera el 100%, la conclusión es que la renta media de los hogares del municipio no resulta suficiente para acceder a una vivienda de precio medio respetando esos criterios de financiación.
En Málaga, el 117,7% muestra precisamente ese desequilibrio.
Málaga, junto a Palma, Madrid, San Sebastián y Barcelona
Los problemas para comprar vivienda no se distribuyen de manera uniforme por España.
El estudio identifica una especial presión en grandes áreas metropolitanas y destinos turísticos, donde el aumento de los precios ha separado progresivamente el coste de los inmuebles de la capacidad económica de los residentes.
Las cinco grandes ciudades que presentan las ratios más elevadas son:
- Palma: 151,7%
- Madrid: 139,9%
- San Sebastián: 139,8%
- Málaga: 117,7%
- Barcelona: 115,8%
Todas superan el umbral del 100%, lo que indica que un hogar con renta media no podría comprar una vivienda media mediante la hipoteca utilizada como referencia en el estudio.
La presencia de Málaga en este grupo refleja hasta qué punto la presión sobre el mercado inmobiliario de la Costa del Sol ha dejado de ser únicamente una cuestión de precios elevados para convertirse también en un problema de capacidad real de compra.
El problema de acceso a la vivienda se ha extendido en solo cinco años
La situación de Málaga forma parte de un fenómeno que se ha intensificado en el conjunto del país.
Según Tecnocasa y la UPF, en 2021 únicamente el 9% de la población española vivía en zonas consideradas de accesibilidad hipotecaria limitada.
En 2026 ese porcentaje alcanza ya el 30%.
Al mismo tiempo, ha sucedido exactamente lo contrario con las zonas clasificadas como muy accesibles: en cinco años, la proporción de población que vive en ellas ha descendido del 53% al 22%.
Esto significa que el deterioro del acceso a una vivienda en propiedad ya no afecta únicamente a determinados barrios exclusivos o a unas pocas capitales.
Cada vez hay más municipios en los que la relación entre precio de compra, ingresos familiares y financiación hipotecaria dificulta una operación que hace unos años podía resultar viable para un hogar medio.
No basta con mirar cuánto cuesta el metro cuadrado
Una de las principales ideas del estudio es que analizar únicamente el precio de una vivienda ofrece una visión incompleta del problema.
Dos ciudades pueden tener precios diferentes y, sin embargo, presentar dificultades similares si también existen grandes diferencias entre las rentas de sus habitantes.
Por eso, el indicador incorpora varios elementos: precio de la vivienda, capacidad económica de los hogares y condiciones necesarias para financiar la compra.
Según explica Lázaro Cubero, director de Análisis del Grupo Tecnocasa y uno de los autores del estudio, conocer únicamente la evolución de los precios ya no basta para entender la capacidad de compra de las familias.
El objetivo de la RAH es precisamente medir cuánto se aleja el coste de una vivienda de lo que un hogar medio puede asumir mediante financiación hipotecaria.
Un estudio que analiza 741 municipios españoles
El análisis no se limita a las capitales.
La investigación estudia 741 municipios españoles de más de 10.000 habitantes, lo que permite comprobar hasta qué punto la accesibilidad cambia de una localidad a otra.
Para elaborar los indicadores, los autores utilizan información procedente de organismos públicos como el Instituto Nacional de Estadística (INE), el Notariado y el Banco de España.
Por primera vez, además, la edición de 2026 baja a un nivel todavía más detallado en las 40 ciudades más pobladas de España, donde la accesibilidad también se analiza por códigos postales.
Esto permite detectar diferencias relevantes incluso dentro de una misma ciudad.
El código postal también puede cambiar las posibilidades de comprar
Hablar de la accesibilidad de una ciudad completa puede ocultar diferencias importantes entre barrios.
El nuevo análisis por códigos postales muestra que dentro de una misma capital pueden coexistir zonas con niveles de acceso relativamente diferentes.
Algunos de los puntos con mayores dificultades del país aparecen en zonas como Son Rapinya, en Palma; Castellana, Salamanca-Goya, Retiro o Chamartín, en Madrid; Vallvidrera-Tibidabo, en Barcelona; o el centro histórico de San Sebastián.
La Cátedra ha creado además un Semáforo de accesibilidad que permite consultar la situación de los municipios españoles de más de 10.000 habitantes y, en las 40 mayores ciudades, profundizar hasta el código postal.
El 80% de financiación también implica disponer de ahorros
El indicador analiza la posibilidad de pagar la cuota de una hipoteca, pero hay otro factor importante para cualquier comprador.
El supuesto utilizado en el informe contempla que el banco financie el 80% del precio del inmueble.
Por tanto, el comprador debe contar con recursos propios para asumir el porcentaje restante, además de los gastos asociados a la operación.
Esto hace que la dificultad de acceso no dependa únicamente de poder asumir la futura cuota mensual. Antes de contratar la hipoteca existe también una barrera de entrada relacionada con el ahorro previo necesario.
En mercados con precios elevados, esa cantidad inicial puede convertirse en otro obstáculo considerable para quienes intentan comprar su primera vivienda.
Málaga afronta uno de los mayores desequilibrios entre vivienda e ingresos
La posición de Málaga dentro del estudio muestra una realidad que va más allá de que la vivienda sea cara.
Lo relevante es la distancia que existe entre lo que cuesta una vivienda media y lo que puede financiar un hogar con la renta media de la ciudad.
Con una RAH del 117,7%, Málaga forma parte del reducido grupo de grandes ciudades españolas en las que ese equilibrio se ha roto claramente según la metodología del estudio.
Y la evolución nacional indica que el fenómeno continúa extendiéndose: en apenas cinco años, la población residente en áreas con acceso hipotecario limitado ha pasado del 9% al 30%.
La vivienda continúa siendo muy diferente según cada municipio y cada barrio, pero el informe deja una conclusión especialmente significativa para Málaga: el precio de compra se ha alejado lo suficiente de los ingresos locales como para que una hipoteca convencional ya no resulte viable para un hogar medio bajo los criterios analizados.
Fuente originaria
La fuente original de la información es la Cátedra Grupo Tecnocasa–Universitat Pompeu Fabra de Análisis del Mercado de la Vivienda, dirigida por el catedrático de Economía José García-Montalvo.
El estudio Accesibilidad a la compra de vivienda con hipoteca en España en 2026, elaborado por Lázaro Cubero y Aleix Ricou, fue presentado oficialmente el 8 de julio de 2026 y analiza 741 municipios españoles de más de 10.000 habitantes.
El informe concluye que el 30% de la población española vive actualmente en zonas donde un hogar con renta media no puede acceder a la compra mediante una hipoteca estándar, frente al 9% de 2021, y sitúa a Málaga con una RAH del 117,7%, una de las cifras más altas entre las principales ciudades españolas.
Últimas noticias
Noticias similares
Málaga aprueba una moratoria de tres años para nuevos hoteles y apartamentos turísticos en suelo residencial
Málaga
Las residencias de marca de lujo alcanzan un valor de 2.500 millones en la Costa del Sol
Málaga